Bevor Sie kündigen: Lebensversicherung prüfen.
Jahrelange Beiträge — und am Ende nur ein Bruchteil davon. Wir sehen kostenlos nach, ob mehr drin ist.
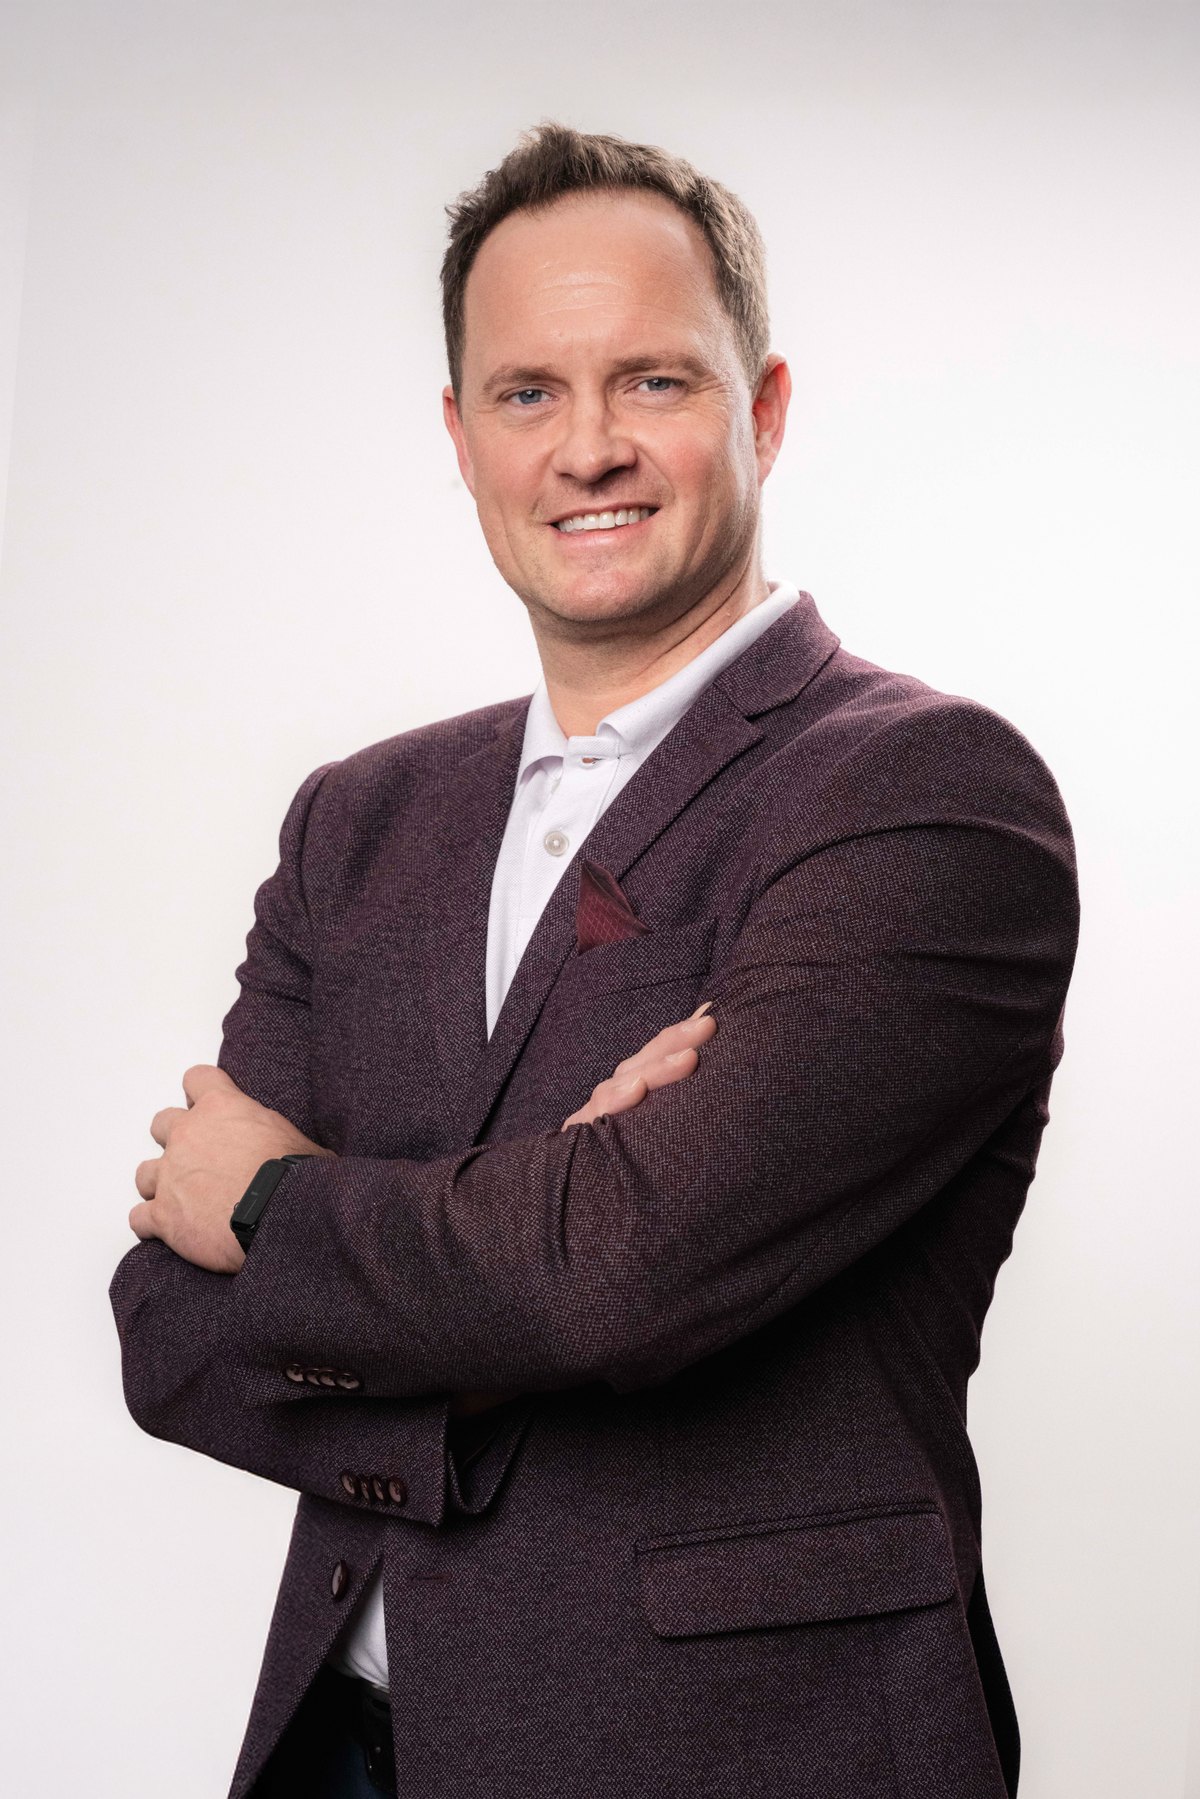 „Ich sehe mir Ihren Vertrag persönlich an.“Mark Götzl · seit 2018 spezialisiert
So läuft Ihr kostenloser Check ab.So läuft Ihr Check ab
Drei Schritte. Danach übernehmen wir.
- 6 kurze Fragen Fast alles zum Anklicken.
- Unterlagen hochladen PDF oder Foto, bis 20 MB je Datei.
- Ergebnis ansehen Meist in 7–10 Tagen.
Wo finde ich die Versicherungsnummer?
- Oben rechts auf der ersten Seite Ihrer Police.
- Im Briefkopf jedes Schreibens Ihres Versicherers.
- Auch auf der jährlichen Wertemitteilung.
- Manchmal heißt sie „Vertragsnummer“ oder „Vers.-Nr.“.
- Bindestriche und Schrägstriche gehören dazu.
Wo finde ich den Vertragsbeginn?
- Auf der Police steht er als „Versicherungsbeginn“.
- Meist auf Seite 1, gleich unter Ihrem Namen.
- Manchmal heißt er „Beginn der Versicherung“.
- Nicht das Datum Ihrer Unterschrift nehmen.
- Sie wissen nur das Jahr? Dann 01.01. und das Jahr.
Wo finde ich den Vertragswert?
- Auf der jährlichen Wertemitteilung Ihres Versicherers.
- Dort heißt er „Rückkaufswert“ oder „Guthaben“.
- Nehmen Sie den neuesten Brief, meist vom Jahresanfang.
- Das ist nicht die Summe Ihrer Beiträge.
- Eine Schätzung genügt. Den Rest prüfen wir.
Was heißt „Widerspruch erklärt“?
- Widerspruch heißt: Sie haben dem Vertrag schriftlich widersprochen.
- Das passiert einmal, per Brief oder E-Mail an den Versicherer.
- Eine Kündigung ist kein Widerspruch.
- Haben Sie das nie gemacht? Dann wählen Sie „Nein“.
- Im Zweifel „Nein“. Wir sehen es in Ihren Unterlagen nach.
Wie mache ich aus Papier ein PDF?
- Ein Foto reicht: Fotografieren Sie jede Seite mit dem Handy – wir machen daraus automatisch ein PDF.
- Mehrere Seiten? Einfach alle Fotos auf einmal auswählen, sie landen in einem Dokument.
- Achten Sie auf gutes Licht und darauf, dass die ganze Seite im Bild ist.
- iPhone: In der Notizen-App lässt sich auch direkt ein Dokument scannen.
- Android: Die Google-Drive-App hat eine Scan-Funktion (Plus-Symbol → Scannen).
So läuft Ihr Vertragsabwicklungsservice ab
Alles Wichtige zu Ablauf, Unterlagen und Kosten – auf einen Blick. Klicken Sie auf eine Frage, um die Antwort zu sehen.
-
Unterlagen einreichenTag 0Sie senden uns Police, Standmitteilung und – falls vorhanden – den Antrag mit Widerrufsbelehrung.
-
Kostenlose Prüfung7–10 TageDie Partnerkanzlei prüft, ob sich der Vertragsabwicklungsservice für Sie lohnt. Für Sie kostenlos und unverbindlich.
-
Vollmacht unterschreiben2 MinutenBei positivem Ergebnis erhalten Sie per E-Mail Ihren persönlichen Link und unterschreiben digital. Kein Ausdrucken, kein Scannen.
-
Kündigung & Abrechnungskontrolle4 – 6 WochenDie Kanzlei kündigt rechtssicher, führt den gesamten Schriftverkehr mit dem Versicherer und kontrolliert dessen Abrechnung.
-
Auszahlung des Guthabensnach AbrechnungDer Versicherer zahlt direkt an Sie aus. Erst danach wird das Honorar von 4,9 % fällig.
-
Gutachten & Nachforderungim AnschlussEin finanzmathematisches Gutachten beziffert Ihren tatsächlichen Anspruch. Steht Ihnen mehr zu, fordert die Kanzlei nach.
Das brauchen wir von Ihnen
- Versicherungsschein (Police) mit Bedingungen
- Antrag mit Widerrufsbelehrung – falls vorhanden
- Aktuelle Standmitteilung mit Rückkaufswert
- Bei gekündigten Verträgen: Abrechnung des Versicherers
- Ihre Kontaktdaten (E-Mail & Telefon)
Das übernehmen wir für Sie
- Kostenlose Prüfung durch die Partnerkanzlei
- Rechtssichere Kündigung & Schriftverkehr (4–6 Wochen)
- Kontrolle der Abrechnung des Versicherers
- Finanzmathematisches Gutachten
- Nachforderung, wenn Ihnen mehr zusteht
Häufig gestellte Fragen (FAQ)
Grundlagen 4
Was passiert mit meiner Anfrage?
Ihre Angaben und Unterlagen gehen an unseren Partner Verbraucherhilfe24. Dort wird kostenlos geprüft, ob Ihre Lebens- oder Rentenversicherung fehlerhaft abgerechnet wurde oder ein Widerrufsrecht besteht. Lohnt sich der Vertragsabwicklungsservice, übernimmt die Partnerkanzlei ABN Partner, Rechtsanwalt & Steuerberater PartG mbB die rechtliche Bearbeitung – Kündigung, Kontrolle der Abrechnung, Gutachten und, falls nötig, die Nachforderung.
Lohnt sich eine Prüfung auch für meinen Vertrag?
In der Regel ja. Geprüft werden Kapitallebensversicherungen, private Rentenversicherungen und fondsgebundene Lebens- bzw. Rentenversicherungen – egal ob Ihr Vertrag noch läuft, beitragsfrei gestellt oder bereits gekündigt ist.
Besonders häufig lohnt sich die Prüfung bei Verträgen mit Abschluss zwischen 1994 und 2007. Aber auch jüngere Verträge kommen wegen fehlerhafter Widerrufsbelehrung in Frage. Riester- und Rürup-Verträge werden als eigene Produktlinien geprüft.
Nicht geeignet sind Pensionskassen, Unterstützungskassen und andere Konstrukte der betrieblichen Altersvorsorge außerhalb der klassischen Direktversicherung.
Was bedeutet „Vertragsabwicklungsservice“ – und wie unterscheidet er sich von einer Kündigung?
Bei einer Kündigung zahlt Ihnen der Versicherer nur den Rückkaufswert aus – oft deutlich weniger, als Sie eingezahlt haben. Beim Vertragsabwicklungsservice wird Ihr Vertrag rechtlich so behandelt, als hätte er nie bestanden: Sie erhalten Ihre eingezahlten Beiträge zurück, plus eine Nutzungsentschädigung, abzüglich eines Anteils für den genossenen Risikoschutz.
In der Praxis liegt das Ergebnis häufig spürbar über dem Rückkaufswert. Ob und in welcher Höhe das bei Ihnen der Fall ist, ermittelt das finanzmathematische Gutachten der Kanzlei.
Warum ist der Rückkaufswert meines Versicherers so niedrig?
Weil Abschluss- und Vertriebskosten in den ersten Vertragsjahren verrechnet („gezillmert“) werden, Stornoabzüge anfallen und Abrechnungen nicht selten fehlerhaft sind. Der Bundesgerichtshof hat in mehreren Urteilen zugunsten der Verbraucher entschieden – unter anderem zum Mindestrückkaufswert und zum „ewigen“ Widerrufsrecht bei fehlerhafter Belehrung. Genau dort setzen die Abrechnungskontrolle und das Gutachten an.
Unterlagen & Einreichung 5
Welche Unterlagen brauche ich?
Um einen Check durchführen zu können, benötigen wir:
- Versicherungsschein (Police) inklusive der Versicherungsbedingungen
- Antrag mit Widerrufsbelehrung, sofern vorhanden
- Aktuelle Standmitteilung bzw. Wertstandsmitteilung mit Rückkaufswert
- Bei bereits gekündigten Verträgen zusätzlich die Abrechnung Ihres Versicherers
- Ihre Kontaktdaten
Die Vollmacht für die Kanzlei wird erst nach der positiven Prüfung digital eingeholt. Dafür müssen Sie vorab nichts vorbereiten.
Was, wenn ich meine Police oder den Antrag nicht mehr habe?
Kein Problem. Für die Erstprüfung reichen oft die vorhandenen Unterlagen, zum Beispiel eine Standmitteilung mit Vertragsnummer. Fehlende Dokumente kann die Partnerkanzlei nach Ihrer Vollmachtserteilung direkt bei Ihrem Versicherer anfordern.
In welchem Format soll ich die Dokumente hochladen?
Als PDF, pro Datei bis zur oben angegebenen Maximalgröße. Ein Foto oder ein Scan reicht völlig aus, solange alle Seiten lesbar sind. Viele Scanner-Apps am Handy speichern direkt als PDF.
Wie erfahre ich, wie weit meine Prüfung ist?
Nach der Prüfung melden wir uns zeitnah per E-Mail oder telefonisch, klären kurz die Eckdaten und gehen die nächsten Schritte mit Ihnen durch. Bei Rückfragen oder fehlenden Unterlagen melden wir uns ebenfalls direkt bei Ihnen.
Wie lange dauert das Ganze?
Die Erstprüfung dauert in der Regel 7–10 Tage. Die Gesamtdauer bis zur Auszahlung hängt von Ihrem Versicherer ab: Kündigung und Auszahlung des Rückkaufswerts meist innerhalb weniger Wochen. Kommt eine Nachforderung oder ein Widerruf dazu, kann das je nach Reaktion der Gegenseite 1 bis 15 Monate dauern.
Kosten & Sicherheit 6
Was kostet mich die Prüfung?
Nichts. Die Prüfung ist kostenlos und unverbindlich – unabhängig vom Ergebnis. Sie gehen damit keinerlei Verpflichtung ein.
Was kostet der Vertragsabwicklungsservice, wenn er sich lohnt?
4,9 % des ausgezahlten Vertragsguthabens – rein erfolgsabhängig, ohne Vorkasse. Kommt es zu keiner Auszahlung, zahlen Sie nichts. Es gibt keine unterschiedlichen Varianten, kein „Selbst kündigen“ und keine Neuanlage-Option, sondern genau diesen einen Weg.
Was ist im Honorar von 4,9 % enthalten?
Enthalten sind:
- Rechtssichere Kündigung durch die Partnerkanzlei und die komplette Kommunikation mit Ihrem Versicherer
- Kontrolle der Abrechnung Ihres Versicherers
- Finanzmathematisches Gutachten, das Ihren tatsächlichen Anspruch beziffert
- Prüfung, ob eine Nachforderung für Sie aussichtsreich ist
- Steuerrechtliche Abrechnung nach § 20 EStG
- Persönliche Betreuung
Was passiert, wenn mir laut Gutachten mehr zusteht?
Dann macht die Kanzlei die Nachforderung gegenüber Ihrem Versicherer geltend – außergerichtlich und, falls nötig, gerichtlich. Für den zusätzlich erstrittenen Mehrerlös gilt eine gesonderte Erfolgsbeteiligung:
- 20 – 30 % des Mehrerlöses, wenn Sie eine Privat-Rechtsschutzversicherung haben (die Kosten trägt Ihre Privat-Rechtsschutzversicherung, gegebenenfalls bleibt die Selbstbeteiligung)
- 50 % des Mehrerlöses, wenn ein Prozessfinanzierer die Kosten übernimmt – für Sie ohne Kostenrisiko
Die 4,9 % beziehen sich auf Ihr ausgezahltes Vertragsguthaben, die Erfolgsbeteiligung ausschließlich auf den zusätzlichen Mehrerlös. Sie werden vorab informiert und entscheiden selbst, ob Sie diesen Schritt gehen möchten. Ohne Mehrerlös fällt hierfür nichts an.
Was springt dabei ungefähr heraus?
Drei Beispiele aus abgeschlossenen Fällen:
- Kapitallebensversicherung, 18 Jahre, 100 € monatlich: rund 5.227 € mehr als der Rückkaufswert
- Private Rentenversicherung, 20 Jahre, 150 € monatlich: rund 13.408 € mehr
- Fondsgebundene Lebensversicherung, 22 Jahre, 200 € monatlich: rund 23.937 € mehr
Es handelt sich um Beispielrechnungen. Das Ergebnis hängt immer vom Einzelfall ab und lässt sich erst nach der Prüfung beziffern.
Trage ich ein finanzielles Risiko?
Nein. Die Prüfung ist kostenlos, das Honorar fällt nur bei Auszahlung an. Wird eine Nachforderung gerichtlich durchgesetzt, sind die Kosten über Ihre Privat-Rechtsschutzversicherung oder einen Prozessfinanzierer abgesichert, der nur im Erfolgsfall beteiligt wird. Geht ein Verfahren wider Erwarten verloren, tragen Sie keine Kosten.
Ablauf & Ansprechpartner 5
Muss ich mich selbst um die Kündigung kümmern?
Nein. Die rechtliche Bearbeitung – Kündigung, Kommunikation mit dem Versicherer, Abrechnungskontrolle, Gutachten und Nachforderung – übernimmt vollständig die Partnerkanzlei. Um nichts Rechtliches müssen Sie sich selbst kümmern.
Was muss ich persönlich tun?
Sehr wenig: Ihre Unterlagen bereitstellen, nach positiver Prüfung die Vollmacht digital unterschreiben (Link per E-Mail, rund zwei Minuten) und gegebenenfalls Rückfragen der Kanzlei beantworten.
Wie bekomme ich mein Geld?
Nach der Prüfung werden Sie per E-Mail oder telefonisch informiert und erhalten bei positivem Ergebnis direkt den Link zur Vollmacht. Die Auszahlung erfolgt durch Ihren Versicherer direkt an Sie. Das Honorar von 4,9 % wird erst danach erfolgsabhängig und transparent abgerechnet.
Was passiert mit meinen Daten?
Ihre Daten werden ausschließlich zur Prüfung und Bearbeitung Ihres Falls verwendet und nur an die Partnerkanzlei übermittelt, die Ihren Fall bearbeitet. Details finden Sie in unserer Datenschutzerklärung.
An wen kann ich mich bei Fragen wenden?
Melden Sie sich jederzeit direkt bei mir – telefonisch oder per E-Mail. Ich begleite Sie durch den gesamten Ablauf und bin Ihr fester Ansprechpartner.
Keine passende Frage gefunden.
* Kennzahlen unseres Partners Verbraucherhilfe24 (Conrevo GmbH).